
ToolMage
Connexion

Best 1 Prêts AI tools for Fintech

Popular Prêts AI tools in Fintech include Drip Capital, helping you work more efficiently.

Drip Capital
Paid

Drip Capital

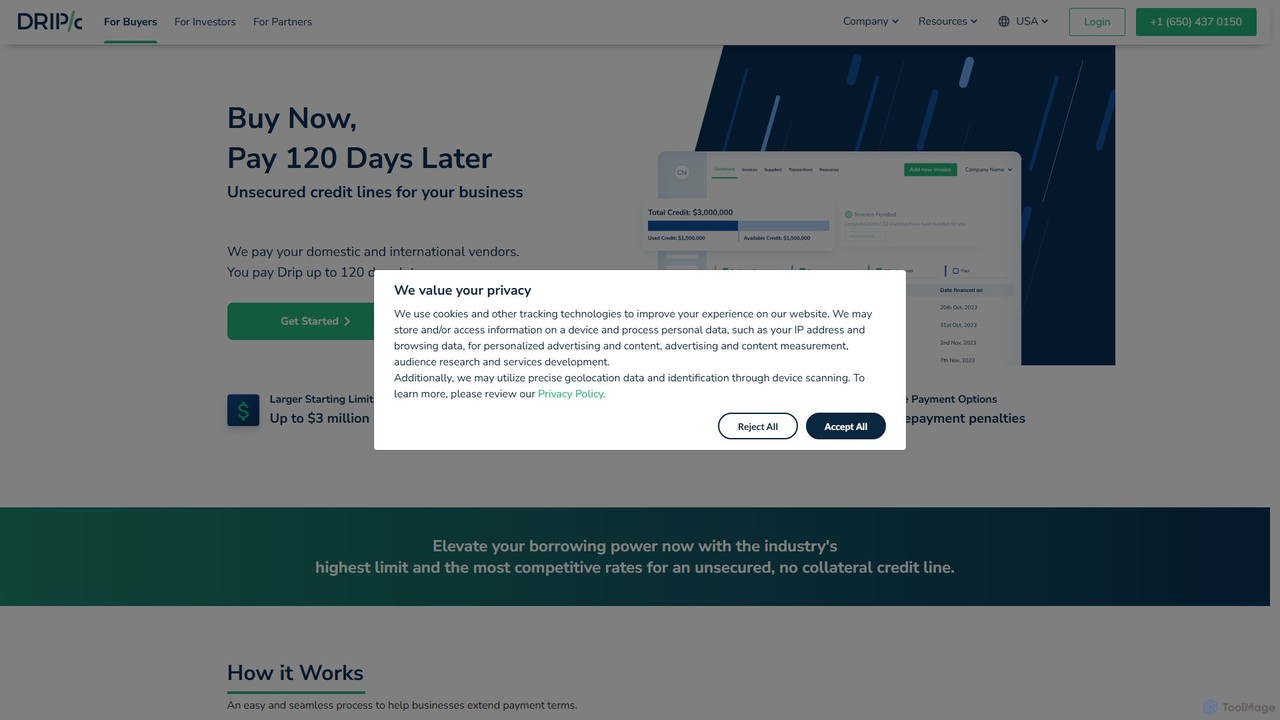
Drip Capital est une plateforme FinTech qui simplifie le financement du commerce international pour les petites et moyennes entreprises. Elle fournit des lignes de crédit non garanties, permettant aux entreprises de payer instantanément leurs fournisseurs nationaux et internationaux tout en reportant leur propre paiement jusqu'à 120 jours. En s'appuyant sur l'IA pour l'évaluation des risques et l'automatisation des processus, Drip Capital offre un financement rapide, flexible et sans garantie pour améliorer la trésorerie et débloquer la croissance de l'entreprise.

Gestion des flux de trésorerie
Visits 138.5KFavorites 168Likes 187

About Prêts

Les outils de Prêts IA sont une catégorie spécialisée de logiciels fintech qui utilisent l'apprentissage automatique pour automatiser et améliorer l'ensemble du cycle de vie du prêt. Ces plateformes analysent des ensembles de données vastes et diversifiés, y compris des données alternatives, pour effectuer la notation de crédit, la souscription et la détection de fraude avec une grande précision. Leur principale valeur réside dans le fait de permettre aux institutions financières de prendre des décisions de prêt plus rapides, plus précises et plus inclusives, réduisant considérablement le temps de traitement manuel et le risque de crédit. Cette technologie transforme le prêt traditionnel en remplaçant les systèmes rigides basés sur des règles par des modèles dynamiques et basés sur les données.

Fonctionnalités Clés

  • Notation de Crédit par IA : Évalue la solvabilité en utilisant des sources de données traditionnelles et alternatives pour un profil de risque plus holistique.
  • Souscription Automatisée : Traite les demandes de prêt, vérifie les données et prend des décisions d'approbation en quelques minutes au lieu de jours.
  • Détection de Fraude en Temps Réel : Identifie et signale instantanément les demandes suspectes, les identités synthétiques et les schémas de transactions frauduleuses.
  • Analyse Prédictive : Prévoit la performance des prêts, les probabilités de défaut et optimise les stratégies de recouvrement en fonction du comportement de l'emprunteur.
  • Octroi de Prêts Personnalisé : Personnalise automatiquement les conditions de prêt, les taux d'intérêt et les offres en fonction de l'évaluation du risque d'un individu.

Cas d'Utilisation

Les outils de Prêts IA sont largement adoptés par les banques traditionnelles, les coopératives de crédit, les prêteurs en ligne et les startups fintech, y compris les fournisseurs de « Achetez maintenant, payez plus tard » (BNPL). Ils sont utilisés pour rationaliser les demandes de prêt hypothécaire, automatiser les approbations de prêts aux petites entreprises et fournir un crédit instantané pour les prêts personnels, améliorant ainsi l'efficacité opérationnelle et élargissant l'accès au marché.

Comment Choisir

Lors de la sélection d'un outil de Prêts IA, tenez compte de ses capacités d'intégration avec votre système de gestion de prêts (LMS) et votre logiciel bancaire de base existants. Évaluez la transparence et l'explicabilité du modèle pour garantir la conformité réglementaire (par exemple, les lois sur le prêt équitable). Évaluez également son évolutivité pour gérer votre volume de prêts et sa flexibilité pour prendre en charge différents produits de prêt.

Prêts use cases

1

Automatisation de la Souscription de Prêts aux Petites Entreprises

Un agent de crédit dans une banque régionale utilise une plateforme de prêt IA pour traiter un volume élevé de demandes de prêt pour petites entreprises. L'outil extrait et vérifie automatiquement les informations des documents financiers tels que les déclarations de revenus et les relevés bancaires. Il analyse ensuite les flux de trésorerie, les ratios dette/revenu et les risques spécifiques au secteur pour générer un score de risque complet et une recommandation. Ce processus réduit le temps de souscription de plusieurs jours à moins d'une heure, permettant à la banque de servir plus de petites entreprises efficacement et de réduire les coûts opérationnels.

2

Décisions de Crédit Instantanées pour les Services BNPL

Une plateforme de commerce électronique intègre une option « Achetez maintenant, payez plus tard » (BNPL) alimentée par un outil de prêt IA. Au moment du paiement, l'outil effectue une vérification de crédit douce et instantanée en utilisant des données alternatives comme l'historique d'achat et les informations sur l'appareil. Il évalue la capacité de remboursement et le risque de fraude en temps réel, fournissant une approbation ou un refus en quelques secondes. Ce processus transparent améliore l'expérience client, augmente les taux de conversion de panier pour le marchand de plus de 15 % et permet au fournisseur BNPL de gérer efficacement les risques sur des millions de micro-transactions.

3

Détection de Fraude en Temps Réel dans les Demandes de Prêt Hypothécaire

Un prêteur hypothécaire utilise un outil de prêt IA spécifiquement pour la détection de la fraude. Au fur et à mesure que les demandes sont soumises, l'IA croise les données du demandeur avec les registres publics, les médias sociaux et les listes noires internes. Elle analyse les documents soumis à la recherche de signes de falsification et identifie des schémas suspects, tels que plusieurs demandes provenant de la même adresse IP avec des noms différents. Ce système signale les demandes à haut risque pour un examen manuel, aidant le prêteur à prévenir des millions de pertes potentielles dues à des prêts frauduleux et à garantir la conformité avec les réglementations anti-blanchiment d'argent (AML).

4

Optimisation des Stratégies de Recouvrement de Dettes

Le responsable d'un service de recouvrement dans une institution financière utilise le module de recouvrement d'un outil de prêt IA. L'IA analyse l'historique de paiement, les préférences de communication et les modèles de comportement de chaque débiteur pour prédire la stratégie de recouvrement la plus efficace. Elle recommande le meilleur moment et le meilleur canal (appel, SMS, e-mail) pour contacter chaque individu et suggère des options de plan de paiement personnalisées. Cette approche basée sur les données augmente les taux de recouvrement de plus de 20 % tout en améliorant l'expérience client et en garantissant la conformité avec les réglementations de recouvrement.

5

Prêts Inclusifs pour les Populations Mal Desservies

Une institution de microfinance vise à fournir des prêts à des personnes sans historique de crédit formel. Elle utilise une plateforme de prêt IA spécialisée dans les données alternatives. Le modèle IA évalue la solvabilité en se basant sur des facteurs tels que les habitudes d'utilisation du téléphone mobile, les paiements de factures de services publics, et même des données psychométriques issues d'un court sondage. Cela permet à l'institution d'étendre le crédit à des demandeurs auparavant 'non notés', favorisant l'inclusion financière tout en maintenant un faible taux de défaut en identifiant avec précision les emprunteurs fiables qui sont négligés par les systèmes traditionnels.

6

Tarification Dynamique pour les Prêts Personnels

Un prêteur en ligne utilise une plateforme IA pour offrir une tarification dynamique et basée sur le risque pour les prêts personnels. Lorsqu'un emprunteur potentiel remplit une demande, le modèle IA analyse plus de 1 000 points de données en temps réel, y compris le score de crédit, la stabilité des revenus et l'empreinte numérique. Sur la base de cette évaluation complète des risques, le système génère instantanément une offre de prêt personnalisée avec un taux d'intérêt et des conditions spécifiques. Cela permet au prêteur de fixer des prix compétitifs pour les prêts, en offrant des taux plus bas aux demandeurs à faible risque et en tarifiant le risque de manière appropriée pour les autres, maximisant ainsi la rentabilité et la part de marché.

Prêts FAQ

Que sont les outils de Prêts IA ?

Les outils de Prêts IA sont des solutions logicielles avancées qui utilisent l'intelligence artificielle et l'apprentissage automatique pour automatiser et optimiser le processus de prêt. Ils analysent de grands ensembles de données, y compris des sources non traditionnelles, pour effectuer des tâches telles que la notation de crédit, la souscription et la détection de fraude. Contrairement aux systèmes traditionnels qui reposent sur des règles statiques, les modèles d'IA apprennent des données pour prendre des décisions plus précises, plus rapides et plus cohérentes, aidant ainsi les prêteurs à réduire les risques et à améliorer leur efficacité.

Comment choisir le bon outil de Prêts IA ?

Lors de la sélection d'un outil de Prêts IA, tenez compte de ces facteurs clés :

  • Capacités d'Intégration : Assurez-vous qu'il peut se connecter de manière transparente à vos systèmes existants, tels que votre plateforme bancaire centrale, votre CRM et votre système de gestion de prêts (LMS).
  • Explicabilité du Modèle : L'outil doit fournir des explications claires pour ses décisions afin de répondre aux exigences réglementaires (comme le Prêt Équitable) et aux audits internes.
  • Gestion des Données : Vérifiez sa capacité à traiter divers types de données (structurées et non structurées) et ses protocoles de sécurité pour la gestion des informations client sensibles.
  • Évolutivité et Personnalisation : Choisissez une plateforme qui peut évoluer avec votre volume de prêts et qui peut être personnalisée pour s'adapter à vos produits de prêt spécifiques et à votre appétit pour le risque.
Quelle est la différence entre les Prêts IA et les logiciels de prêt traditionnels ?

La principale différence réside dans le processus de prise de décision. Les logiciels de prêt traditionnels fonctionnent sur un ensemble de règles fixes et utilisent principalement des données standard comme les scores de crédit. Si un demandeur ne répond pas à un critère spécifique, il est souvent rejeté. Les outils de Prêts IA, en revanche, utilisent des modèles d'apprentissage automatique qui analysent des milliers de points de données, y compris des données alternatives (par exemple, les paiements de loyer, le comportement en ligne). Cela leur permet d'avoir une image financière plus complète, d'identifier les personnes solvables que les systèmes traditionnels manquent et de s'adapter aux conditions changeantes du marché sans reprogrammation manuelle.

Quels sont les principaux avantages de l'utilisation de l'IA dans le domaine des prêts ?

L'utilisation de l'IA dans le domaine des prêts offre plusieurs avantages significatifs :

  • Vitesse Accrue : L'IA automatise la souscription et la prise de décision, réduisant les délais d'approbation des prêts de plusieurs jours à quelques minutes.
  • Précision Améliorée : En analysant plus de données, les modèles d'IA peuvent effectuer des évaluations de risque plus précises, ce qui entraîne des taux de défaut plus faibles.
  • Efficacité Accrue : L'automatisation des tâches répétitives permet aux agents de crédit de se concentrer sur les cas complexes et les relations clients.
  • Plus Grande Inclusion Financière : L'IA peut évaluer les demandeurs ayant des dossiers de crédit minces ou inexistants en utilisant des données alternatives, ouvrant l'accès au crédit à un plus grand nombre de personnes.
  • Gestion Proactive des Risques : L'IA peut détecter les schémas de fraude en temps réel et prédire quels prêts sont susceptibles de devenir délinquants, permettant une intervention précoce.
Qui peut bénéficier de l'utilisation des outils de Prêts IA ?

Un large éventail d'institutions financières peut bénéficier des outils de Prêts IA. Cela inclut les banques traditionnelles et les coopératives de crédit qui cherchent à moderniser leurs processus et à concurrencer les prêteurs natifs du numérique. Les prêteurs en ligne et les startups fintech, tels que les fournisseurs de « Achetez maintenant, payez plus tard » (BNPL), utilisent ces outils comme le cœur de leur modèle économique pour des décisions instantanées. De plus, les sociétés de prêt hypothécaire, les prêteurs automobiles et les institutions de microfinance peuvent tirer parti de l'IA pour rationaliser leurs flux de travail de prêt spécifiques, réduire les risques et servir leurs clients plus efficacement.