
ToolMage
Connexion

Best 1 Planification de la retraite AI tools for Finance

Popular Planification de la retraite AI tools in Finance include RetireMint, helping you work more efficiently.

RetireMint
Free

RetireMint

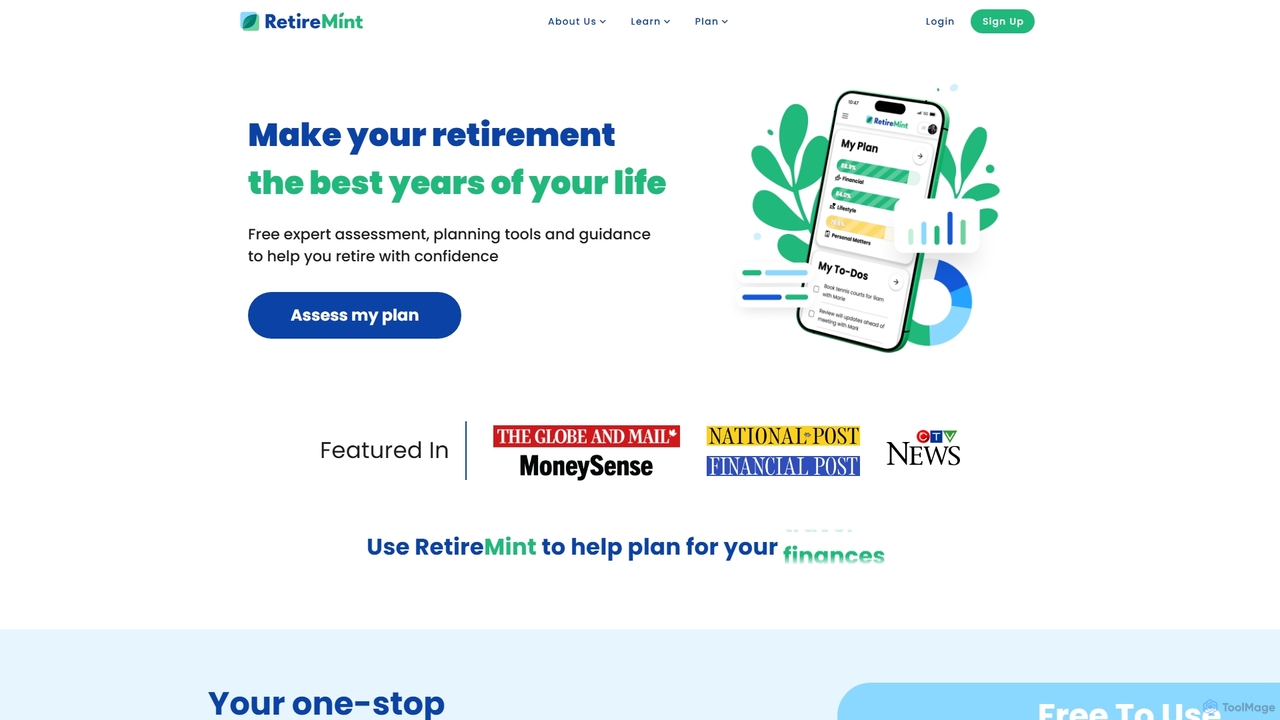
RetireMint est une plateforme gratuite de planification de la retraite, alimentée par l'IA et conçue spécifiquement pour les Canadiens. Elle offre une approche holistique, guidant les utilisateurs au-delà des finances pour planifier tous les aspects de la vie à la retraite, y compris la santé, les voyages, les loisirs et la planification successorale. Grâce à des évaluations personnalisées et un assistant virtuel, RetireMint vous aide à créer un plan complet pour prendre votre retraite en toute confiance et faire de vos années de retraite les meilleures de votre vie.

Culture financière
Visits 7.4KFavorites 163Likes 159

About Planification de la retraite

Les outils de planification de la retraite par IA sont des applications financières spécialisées qui utilisent des algorithmes et l'analyse de données pour créer des stratégies de retraite personnalisées à long terme. Ces outils exploitent l'apprentissage automatique pour exécuter des simulations complexes, telles que les analyses de Monte-Carlo, afin de prévoir la croissance du portefeuille, les impacts de l'inflation et les risques potentiels de longévité. Ils fournissent aux utilisateurs des feuilles de route dynamiques et basées sur les données pour atteindre leurs objectifs financiers à la retraite, allant bien au-delà des simples calculateurs d'épargne. Cela permet une approche plus réaliste et adaptable pour sécuriser son avenir financier.

Fonctionnalités Clés

  • Simulation de Monte-Carlo : Exécute des milliers de scénarios de marché pour calculer la probabilité de succès d'un plan de retraite.
  • Stratégie de retrait fiscalement avantageuse : Recommande la séquence optimale pour retirer des fonds de différents types de comptes (par ex., 401(k), Roth IRA, imposable) afin de minimiser l'impôt à payer.
  • Projection des soins de santé et de la longévité : Utilise des données actuarielles pour estimer les futurs coûts médicaux et l'espérance de vie, en intégrant ces variables critiques dans le plan.
  • Optimisation de la sécurité sociale : Analyse diverses stratégies et âges de demande pour aider à maximiser les prestations de retraite gouvernementales à vie.
  • Modélisation des flux de revenus : Intègre les pensions, les rentes et autres sources de revenus pour créer une projection complète des flux de trésorerie pour les années de retraite.

Cas d'Utilisation

Ces outils sont principalement utilisés par les personnes qui planifient leur retraite (des jeunes épargnants à ceux qui approchent de l'âge de la retraite) et les conseillers financiers. Les professionnels de la finance les utilisent pour élaborer des plans solides et fondés sur des données pour leurs clients. Les particuliers les utilisent pour tester la résilience de leur épargne actuelle, explorer différents scénarios de retraite et prendre des décisions éclairées sur les cotisations et l'allocation des investissements.

Comment Choisir

Lors de la sélection d'un outil de planification de la retraite par IA, tenez compte de sa capacité à se connecter directement à vos comptes financiers pour des données en temps réel. Évaluez la sophistication de ses modèles de simulation et la transparence de ses hypothèses. Évaluez également sa capacité en matière de planification fiscale, d'estimation des coûts de santé, ainsi que la clarté de son interface utilisateur et de ses rapports. Choisissez un outil qui correspond à la complexité de votre situation financière et à votre niveau de confort technique.

Planification de la retraite use cases

1

Test de résistance d'un portefeuille avant la retraite

Un utilisateur de 55 ans approchant de la retraite souhaite vérifier si son épargne est suffisante. Il connecte ses comptes 401(k) et de courtage à un outil de planification par IA. L'outil exécute des milliers de simulations de Monte-Carlo, modélisant diverses conditions de marché, taux d'inflation et espérances de vie. Le résultat montre une probabilité de succès de 75 % avec son plan actuel. L'utilisateur modélise ensuite un scénario hypothétique de départ à la retraite deux ans plus tard, ce qui augmente la probabilité de succès à 90 %, fournissant des données claires pour prendre une décision éclairée.

2

Optimisation de la stratégie de demande de sécurité sociale

Un couple marié, âgé de 62 et 64 ans, utilise un outil d'IA pour déterminer le meilleur moment pour demander les prestations de sécurité sociale. Ils saisissent leurs historiques de revenus individuels et le style de vie de retraite souhaité. L'IA analyse des centaines de combinaisons, en tenant compte de facteurs tels que les prestations de conjoint et les crédits de retraite différée. L'outil recommande que le conjoint aux revenus les plus élevés retarde sa demande jusqu'à 70 ans, tandis que l'autre la demande à 65 ans. Cette stratégie devrait augmenter leurs prestations totales à vie de plus de 100 000 $ par rapport à une demande simultanée dès leur première éligibilité.

3

Création d'un plan de retrait fiscalement avantageux

Un nouveau retraité a de l'épargne dans un 401(k) traditionnel, un Roth IRA et un compte de courtage imposable. Il utilise un outil d'IA pour créer une séquence de retrait qui minimise les impôts sur sa durée de vie. L'IA modélise les retraits de différents comptes dans divers ordres, calculant l'impôt à payer chaque année. Il recommande de retirer d'abord du compte imposable, suivi du 401(k), tout en laissant le Roth IRA non imposable croître plus longtemps. Cette stratégie aide le retraité à rester dans une tranche d'imposition inférieure et à préserver une plus grande partie de son pécule des impôts.

4

Fixation d'objectifs de retraite en début de carrière

Un professionnel de 30 ans souhaite commencer à planifier sa retraite mais ne sait pas combien épargner. Il utilise un outil d'IA, en saisissant son salaire actuel, son taux d'épargne et l'âge de retraite souhaité de 65 ans. L'outil projette la valeur future de son pécule en se basant sur les rendements historiques du marché. Il lui montre ensuite comment une augmentation de sa contribution mensuelle de seulement 200 $ pourrait se traduire par près de 500 000 $ de plus à la retraite grâce aux intérêts composés. Cette visualisation motive l'utilisateur à augmenter son taux d'épargne et fournit un objectif tangible à long terme.

5

Estimation des coûts de santé à la retraite

Un utilisateur à la fin de la quarantaine s'inquiète des futures dépenses médicales. Il utilise un planificateur de retraite par IA qui inclut un module spécialisé sur les coûts de santé. En saisissant son état de santé actuel, ses antécédents familiaux et sa localisation, l'IA génère une estimation personnalisée des coûts de santé à vie, y compris les primes et les dépenses personnelles. L'outil montre que son objectif d'épargne initial était probablement inférieur d'environ 15 %. Fort de ces données, il ajuste son plan d'épargne-retraite pour tenir compte spécifiquement de ces coûts projetés, créant ainsi un avenir financier plus résilient.

6

Modélisation de scénarios clients par un conseiller financier

Un conseiller financier rencontre ses clients pour revoir leur plan de retraite. À l'aide d'une plateforme de planification professionnelle par IA, le conseiller modélise plusieurs scénarios en temps réel. Il démontre l'impact financier d'un ralentissement potentiel du marché, les avantages de la conversion d'une partie de leur IRA traditionnel en un Roth IRA, et comment un événement de soins de longue durée pourrait affecter leur portefeuille. Cette approche interactive et basée sur les données aide les clients à visualiser des compromis complexes et renforce la confiance dans les recommandations du conseiller, menant à un processus de planification plus collaboratif et efficace.

Planification de la retraite FAQ

Que sont les outils de planification de la retraite par IA ?

Les outils de planification de la retraite par IA sont des applications logicielles avancées qui utilisent l'intelligence artificielle pour créer des prévisions de retraite détaillées et dynamiques. Contrairement aux simples calculateurs qui reposent sur des hypothèses fixes, ces outils utilisent des algorithmes complexes, tels que les simulations de Monte-Carlo, pour modéliser des milliers de scénarios économiques potentiels. Ils analysent vos revenus, votre épargne, vos investissements et vos dépenses pour fournir une prévision probabiliste de votre avenir financier et recommander des stratégies pour améliorer vos chances de réussir votre retraite.

Comment les outils d'IA améliorent-ils les calculateurs de retraite traditionnels ?

Les outils d'IA offrent des améliorations significatives par rapport aux calculateurs traditionnels. Alors que les calculateurs de base utilisent des entrées statiques (par exemple, un rendement annuel fixe de 7 %), les planificateurs d'IA exécutent des simulations dynamiques qui tiennent compte de la volatilité du marché, des fluctuations de l'inflation et du risque de séquence des rendements. Ils peuvent également effectuer des optimisations complexes, comme trouver le moyen le plus avantageux fiscalement de retirer des fonds de plusieurs comptes. Essentiellement, ils remplacent les projections simples et linéaires par un modèle d'avenir plus réaliste et basé sur les probabilités.

Comment choisir le bon outil de planification de la retraite par IA ?

Le choix du bon outil dépend de vos besoins. Tenez compte des facteurs suivants :

  • Intégration des données : L'outil se connecte-t-il en toute sécurité à vos comptes financiers réels pour des données précises et en temps réel, ou nécessite-t-il une saisie manuelle ?
  • Transparence de la méthodologie : Le fournisseur explique-t-il clairement les hypothèses et les algorithmes utilisés dans ses prévisions (par exemple, les hypothèses sur les marchés des capitaux, les méthodes de simulation) ?
  • Ensemble de fonctionnalités : Offre-t-il les analyses spécifiques dont vous avez besoin, telles que l'optimisation fiscale, la planification de la sécurité sociale ou les projections des coûts de santé ?
  • Interface utilisateur : L'outil est-il intuitif et ses rapports sont-ils faciles à comprendre et à mettre en œuvre ?
Les outils de planification de la retraite par IA remplacent-ils un conseiller financier humain ?

Les outils de planification de la retraite par IA sont mieux considérés comme de puissants compléments, et non comme des substituts, aux conseillers financiers humains. Les outils excellent dans les calculs complexes, l'analyse de données et la modélisation de scénarios à une échelle difficile à reproduire pour un humain. Cependant, un conseiller humain fournit des conseils personnalisés, une intelligence émotionnelle pendant la volatilité du marché et une responsabilisation. Il peut vous aider à interpréter les résultats de l'outil et à les appliquer à votre situation de vie unique. L'approche la plus efficace combine souvent la puissance analytique de l'IA avec la sagesse nuancée d'un conseiller professionnel.

Quelles données sont nécessaires pour utiliser efficacement un outil de planification de la retraite par IA ?

Pour obtenir les résultats les plus précis, vous devrez fournir des données financières complètes. Celles-ci incluent généralement :

  • Informations personnelles : Votre âge, l'âge de votre conjoint (le cas échéant) et l'âge de retraite souhaité.
  • Revenus : Salaire actuel, primes et toute autre source de revenus.
  • Actifs : Soldes et avoirs de tous les comptes d'épargne, d'investissement et de retraite (par exemple, 401(k), IRA, comptes de courtage).
  • Dépenses : Une estimation de vos dépenses mensuelles actuelles et futures prévues à la retraite.
  • Sécurité sociale : Vos prestations estimées, que l'on peut souvent trouver sur le site officiel de l'Administration de la sécurité sociale.

Plus les données que vous fournissez sont détaillées et précises, plus les projections de l'outil seront fiables.