ToolMage
Entrar

Best 2 Hipoteca AI tools for Imobiliário

Popular Hipoteca AI tools in Imobiliário include Flyhomes e aurumkuberx, helping you work more efficiently.

aurumkuberx
Freemium

aurumkuberx

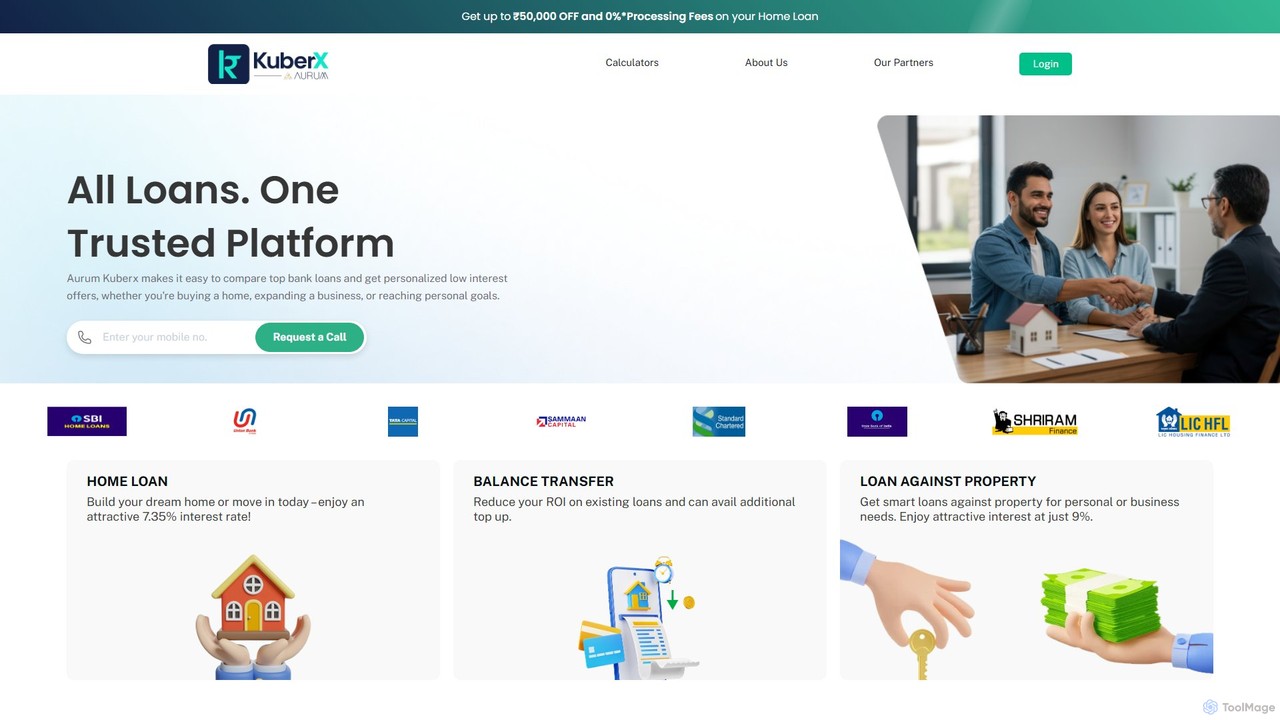
Aurum KuberX é uma plataforma FinTech alimentada por IA, projetada para ajudar os usuários a encontrar as melhores taxas de juros de crédito à habitação e ofertas de hipotecas personalizadas na Índia. Simplifica o complexo processo de descoberta de empréstimos, aproveitando a inteligência artificial para analisar perfis de usuários e combiná-los com os credores mais adequados, garantindo transparência e eficiência.

Agregador de Empréstimos
Visits 8.9KFavorites 140Likes 123
Flyhomes
Paid

Flyhomes

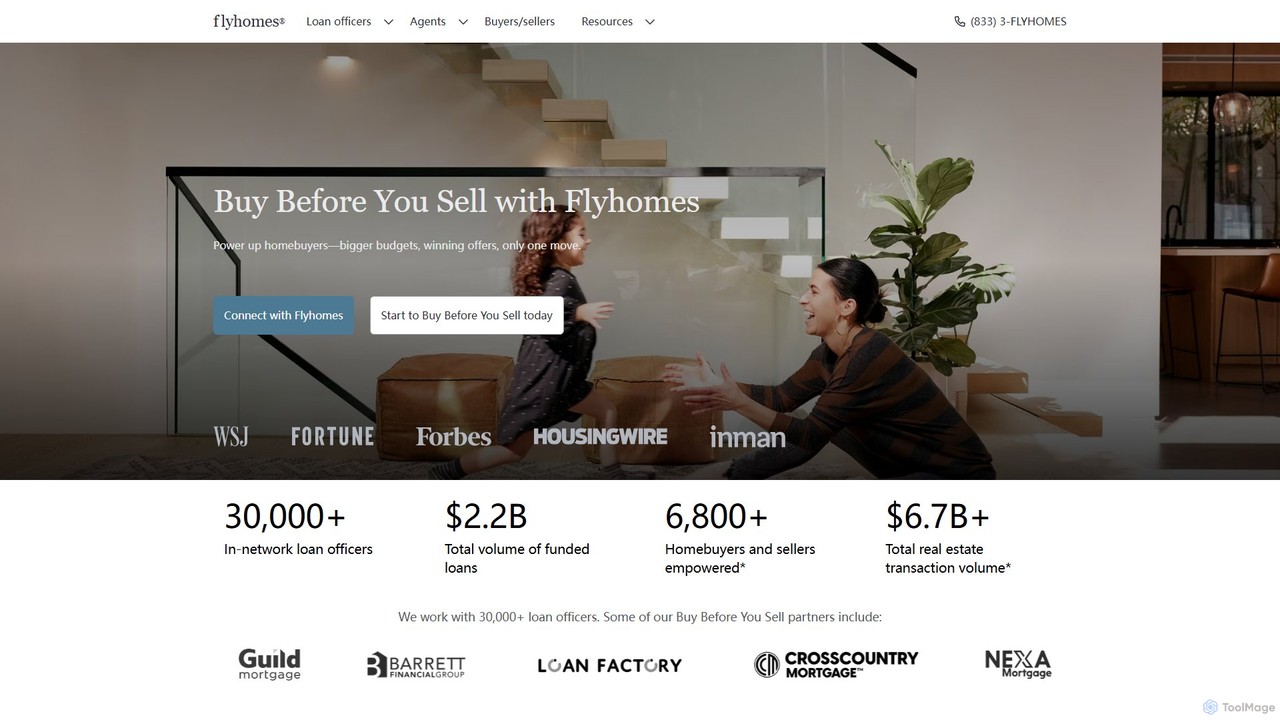
A Flyhomes é uma empresa de FinTech/PropTech que revoluciona o processo de compra de imóveis com sua solução "Compre Antes de Vender". Ela capacita os compradores a adquirir sua próxima casa antes de vender a atual, fornecendo ferramentas financeiras para fazer ofertas competitivas, semelhantes a dinheiro, e desbloquear o capital próprio. Este serviço agiliza a transição, eliminando a necessidade de mudanças duplas e reduzindo o estresse associado às transações imobiliárias tradicionais.

Imóveis
Visits 27.4KFavorites 161Likes 157

About Hipoteca

As ferramentas de IA para hipotecas são softwares especializados projetados para automatizar e otimizar todo o ciclo de vida do crédito imobiliário. Utilizando aprendizado de máquina e análise de dados, essas plataformas processam grandes volumes de dados financeiros para avaliar riscos, verificar informações de proponentes e agilizar a subscrição. Seu principal objetivo é acelerar o processamento de empréstimos, reduzir erros manuais e fornecer decisões de crédito mais precisas e justas tanto para credores quanto para mutuários. Esse foco na transação financeira as distingue de ferramentas imobiliárias mais amplas que se concentram na descoberta de propriedades e tendências de mercado.

Recursos Principais

  • Subscrição Automatizada: Modelos de IA analisam os dados do proponente para fazer recomendações iniciais de subscrição baseadas em dados.
  • Avaliação de Risco e Detecção de Fraude: Algoritmos identificam propostas de alto risco e detectam documentos ou informações fraudulentas.
  • Automação da Originação de Crédito: Agiliza o processo de solicitação, desde a captura inteligente de dados até a gestão automatizada de documentos.
  • Correspondência de Empréstimo Personalizada: Combina mutuários com os produtos de hipoteca mais adequados com base em seu perfil financeiro completo.
  • Monitoramento de Conformidade: Ajuda a garantir que todas as etapas do processo de hipoteca sigam os complexos padrões regulatórios.

Cenários de Aplicação

Essas ferramentas são usadas principalmente por instituições financeiras como bancos, cooperativas de crédito e credores hipotecários dedicados. Os principais usuários incluem agentes de crédito que gerenciam solicitações, subscritores que avaliam riscos e oficiais de conformidade que garantem a adesão a regulamentações. Elas são essenciais para operações de empréstimo de alto volume que buscam eficiência e precisão.

Critérios de Seleção

Ao escolher uma ferramenta de IA para hipotecas, considere suas capacidades de integração com seu Sistema de Originação de Empréstimos (LOS) existente. Avalie seus recursos de conformidade e segurança, garantindo que atendam aos padrões do setor. Analise a precisão e a explicabilidade de seus modelos de IA para avaliação de risco, o que é crucial para auditorias. Por fim, confirme se a plataforma pode escalar para lidar com o volume de solicitações de empréstimo de sua instituição.

Hipoteca use cases

1

Acelerando o Processamento de Solicitações de Empréstimo

Um agente de crédito em uma empresa de empréstimos hipotecários de alto volume usa uma ferramenta de IA para agilizar novas solicitações. Em vez de inserir manualmente os dados de documentos enviados pelo proponente, como holerites e extratos bancários, o agente os carrega no sistema. A IA usa Reconhecimento Óptico de Caracteres (OCR) e Processamento de Linguagem Natural (NLP) para extrair e preencher automaticamente os dados no Sistema de Originação de Empréstimos (LOS). Isso reduz o tempo de entrada de dados em mais de 80% e minimiza o erro humano, permitindo que o agente processe mais solicitações e se concentre no relacionamento com o cliente.

2

Subscrição e Avaliação de Risco com IA

Um subscritor tem a tarefa de avaliar uma proposta de empréstimo complexa com fontes de renda variáveis. Ele usa uma plataforma de hipotecas com IA que analisa milhares de pontos de dados além de uma simples pontuação de crédito, incluindo histórico de transações, estabilidade de emprego e verificação de ativos. A IA fornece uma pontuação de risco abrangente e destaca áreas específicas de preocupação, como depósitos em dinheiro incomuns. Ela também compara o perfil do proponente com dados históricos de mutuários semelhantes para prever a probabilidade de inadimplência. Isso permite que o subscritor tome uma decisão mais informada, consistente e defensável em uma fração do tempo.

3

Automação da Verificação de Documentos e Detecção de Fraude

Uma equipe de processamento de hipotecas usa uma ferramenta de IA para validar a autenticidade dos documentos enviados. O sistema escaneia extratos bancários, declarações de imposto de renda e cartas de emprego, usando visão computacional para detectar sinais de adulteração, como números alterados ou fontes incompatíveis. Ele cruza informações entre documentos para garantir a consistência. Se a IA detectar uma discrepância, como uma renda declarada em uma solicitação que não corresponde aos registros fiscais, ela sinaliza automaticamente o arquivo para revisão humana. Essa abordagem proativa reduz significativamente o risco de fraude hipotecária e protege o credor de perdas potenciais.

4

Melhorando a Experiência do Mutuário com Opções Personalizadas

Um potencial comprador de imóveis interage com o portal online de um credor, alimentado por IA, para obter uma pré-qualificação. Em vez de um formulário genérico, o chatbot de IA o guia pelo processo, fazendo perguntas relevantes sobre sua situação financeira e objetivos. Com base nas informações, o sistema analisa instantaneamente centenas de produtos de empréstimo e apresenta as três opções mais adequadas, detalhando claramente as taxas de juros, os pagamentos mensais e os custos de fechamento para cada uma. Essa experiência de autoatendimento, transparente e personalizada melhora a satisfação do cliente e ajuda o mutuário a tomar uma decisão financeira com mais confiança.

5

Garantindo a Conformidade Regulatória com Monitoramento de IA

Um oficial de conformidade de um banco nacional usa uma plataforma de hipotecas com IA para garantir a adesão às leis de empréstimo justo e aos requisitos de divulgação. O sistema audita continuamente os arquivos de empréstimo em tempo real, sinalizando quaisquer violações potenciais, como divulgações ausentes ou inconsistências que possam sugerir práticas discriminatórias. Ele gera relatórios automatizados para auditorias internas e revisões regulatórias, fornecendo um rastro claro e documentado das atividades de conformidade. Isso reduz o risco de multas caras e desafios legais, ao mesmo tempo que mantém o compromisso do banco com empréstimos justos e equitativos.

6

Análise de Risco de Portfólio para Investidores de Hipotecas

Um gerente de portfólio em uma empresa de investimentos usa uma ferramenta de análise de IA para avaliar o perfil de risco de uma grande carteira de títulos lastreados em hipotecas (MBS). A IA analisa indicadores macroeconômicos, tendências do mercado imobiliário regional e dados agregados de mutuários para prever taxas de inadimplência e pré-pagamento. Ela pode executar testes de estresse com base em vários cenários econômicos, como um aumento no desemprego ou nas taxas de juros, para prever perdas potenciais. Essas informações permitem que o gerente reequilibre o portfólio, se proteja contra riscos e tome decisões de investimento mais estratégicas para maximizar os retornos.

Hipoteca FAQ

O que são ferramentas de IA para hipotecas?

As ferramentas de IA para hipotecas são aplicativos de software especializados que usam inteligência artificial, particularmente aprendizado de máquina, para automatizar e aprimorar várias etapas do processo de empréstimo hipotecário. Suas funções principais incluem extração automatizada de dados de documentos, subscrição com IA para avaliação de risco, detecção de fraudes e garantia de conformidade regulatória. Diferente das plataformas imobiliárias gerais que se concentram na busca e avaliação de propriedades, essas ferramentas são projetadas especificamente para otimizar a transação financeira de garantir um empréstimo, tornando o processo mais rápido, preciso e eficiente tanto para credores quanto para mutuários.

Como escolho a ferramenta de IA para hipotecas certa para minha instituição?

A escolha da ferramenta certa envolve a avaliação de vários fatores-chave. Primeiro, avalie suas capacidades de integração com seu Sistema de Originação de Empréstimos (LOS) atual e outros softwares críticos. Segundo, verifique seus recursos de conformidade e segurança para garantir que atenda a todos os requisitos regulatórios e padrões de proteção de dados. Terceiro, examine a precisão e explicabilidade de seus modelos de IA, pois você deve ser capaz de justificar suas decisões para auditores. Finalmente, considere sua escalabilidade para garantir que possa lidar com seu volume de empréstimos atual e futuro.

Qual é a diferença entre ferramentas de IA para hipotecas e plataformas gerais de IA para o setor imobiliário?

A principal diferença está no foco. As ferramentas de IA para hipotecas são especializadas na transação financeira do empréstimo. Elas se concentram em tarefas como subscrição, avaliação de risco, conformidade e processamento de empréstimos. Seu objetivo é tornar o processo de empréstimo mais eficiente e preciso. Em contraste, as plataformas gerais de IA para o setor imobiliário focam na propriedade e no mercado. Elas auxiliam em tarefas como busca de propriedades, análise de mercado, avaliação automatizada de imóveis (AVM) e geração de leads para corretores. Embora ambas operem no ecossistema imobiliário, as ferramentas de hipoteca lidam com o financiamento, e as plataformas imobiliárias lidam com o processo de descoberta e venda de propriedades.

Quais são os principais benefícios de usar IA no processo de hipoteca?

O uso de IA no processo de hipoteca oferece benefícios significativos para os credores. As principais vantagens incluem:

  • Aumento da Eficiência: A automação de tarefas manuais como entrada de dados e verificação de documentos acelera drasticamente os tempos de processamento de empréstimos.
  • Custos Reduzidos: A automação diminui os custos operacionais ao reduzir a necessidade de trabalho manual e minimizar erros que exigem retrabalho caro.
  • Precisão Aprimorada: Modelos de IA podem analisar vastos conjuntos de dados para fazer avaliações de risco mais consistentes e precisas do que os subscritores humanos sozinhos.
  • Conformidade Aprimorada: A IA pode monitorar continuamente a conformidade regulatória, reduzindo o risco de multas e questões legais.
A IA pode substituir completamente os subscritores humanos na indústria de hipotecas?

Embora a IA possa automatizar uma parte significativa do processo de subscrição, é improvável que substitua completamente os subscritores humanos no futuro próximo. A IA se destaca no processamento de grandes volumes de dados e na identificação de padrões para solicitações de empréstimo padrão. No entanto, a experiência humana continua sendo crucial para lidar com casos complexos e não padronizados que exigem julgamento sutil, considerações éticas e comunicação direta com os mutuários. A abordagem mais eficaz é um modelo híbrido onde as ferramentas de IA auxiliam os subscritores humanos, liberando-os de tarefas repetitivas para se concentrarem em análises e tomadas de decisão de alto nível.