
ToolMage
Đăng nhập

Best 1 Lập kế hoạch hưu trí AI tools for Tài chính

Popular Lập kế hoạch hưu trí AI tools in Tài chính include RetireMint, helping you work more efficiently.

RetireMint
Free

RetireMint

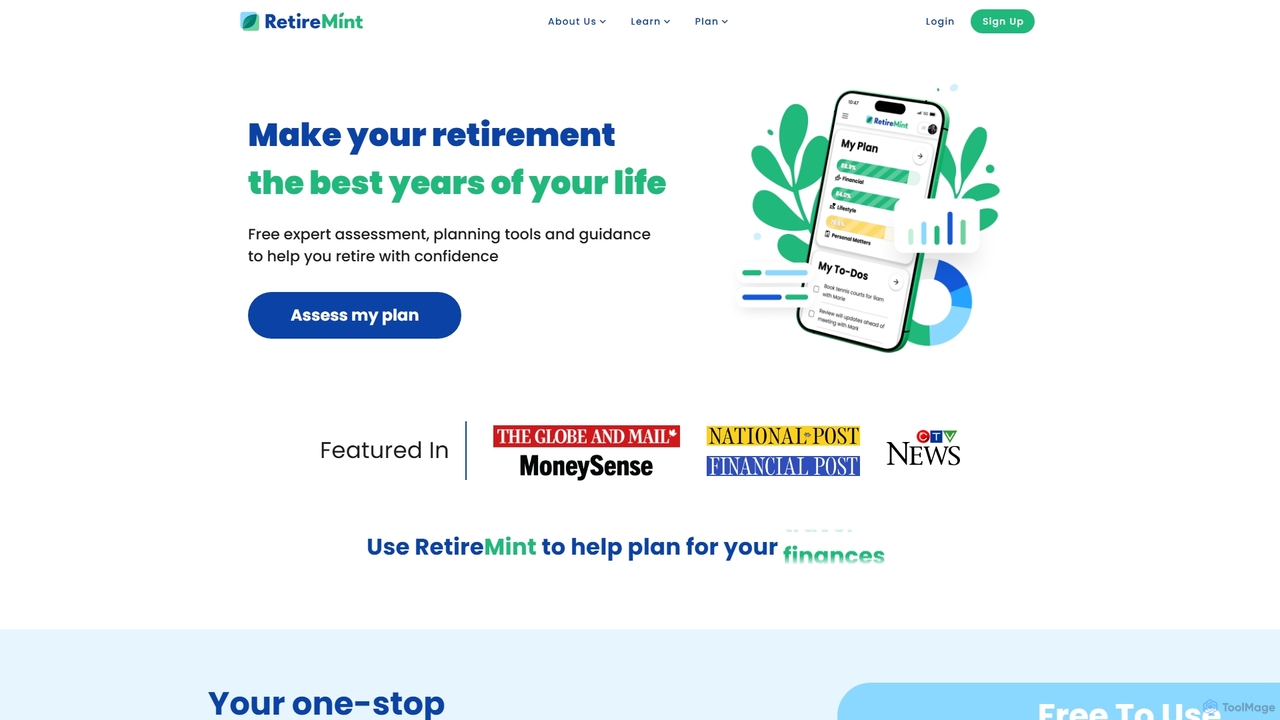
RetireMint là một nền tảng lập kế hoạch nghỉ hưu miễn phí, được hỗ trợ bởi AI, được thiết kế đặc biệt cho người Canada. Nền tảng này cung cấp một cách tiếp cận toàn diện, hướng dẫn người dùng không chỉ về tài chính mà còn lập kế hoạch cho mọi khía cạnh của cuộc sống hưu trí, bao gồm sức khỏe, du lịch, sở thích và kế hoạch di sản. Thông qua các bài đánh giá cá nhân hóa và một trợ lý ảo, RetireMint giúp bạn tạo ra một kế hoạch toàn diện để nghỉ hưu một cách tự tin và biến những năm tháng hưu trí của bạn thành những năm tháng tuyệt vời nhất trong đời.

Kiến thức tài chính
Visits 7.4KFavorites 163Likes 158

About Lập kế hoạch hưu trí

Công cụ Lập kế hoạch hưu trí AI là các ứng dụng tài chính chuyên biệt sử dụng thuật toán và phân tích dữ liệu để tạo ra các chiến lược hưu trí dài hạn, được cá nhân hóa. Các công cụ này tận dụng học máy để chạy các mô phỏng phức tạp, chẳng hạn như phân tích Monte Carlo, để dự báo sự tăng trưởng của danh mục đầu tư, tác động của lạm phát và các rủi ro tiềm ẩn về tuổi thọ. Chúng cung cấp cho người dùng lộ trình năng động, dựa trên dữ liệu để đạt được các mục tiêu tài chính khi nghỉ hưu, vượt xa các công cụ tính toán tiết kiệm đơn giản. Điều này cho phép một cách tiếp cận thực tế và linh hoạt hơn để đảm bảo tương lai tài chính của một người.

Tính năng Cốt lõi

  • Mô phỏng Monte Carlo: Chạy hàng nghìn kịch bản thị trường để tính toán xác suất thành công của một kế hoạch hưu trí.
  • Chiến lược Rút tiền Hiệu quả về Thuế: Đề xuất trình tự tối ưu để rút tiền từ các loại tài khoản khác nhau (ví dụ: 401(k), Roth IRA, chịu thuế) để giảm thiểu nghĩa vụ thuế.
  • Dự báo Chi phí Chăm sóc Sức khỏe & Tuổi thọ: Sử dụng dữ liệu thống kê bảo hiểm để ước tính chi phí y tế trong tương lai và tuổi thọ, kết hợp các biến số quan trọng này vào kế hoạch.
  • Tối ưu hóa An sinh Xã hội: Phân tích các chiến lược và độ tuổi yêu cầu khác nhau để giúp tối đa hóa lợi ích lương hưu chính phủ trọn đời.
  • Mô hình hóa Dòng thu nhập: Tích hợp lương hưu, niên kim và các nguồn thu nhập khác để tạo ra một dự báo dòng tiền toàn diện cho những năm nghỉ hưu.

Trường hợp Sử dụng

Các công cụ này chủ yếu được sử dụng bởi các cá nhân đang lập kế hoạch nghỉ hưu (từ những người tiết kiệm sớm đến những người gần đến tuổi nghỉ hưu) và các cố vấn tài chính. Các chuyên gia tài chính sử dụng chúng để xây dựng các kế hoạch vững chắc, có cơ sở dữ liệu cho khách hàng của họ. Các cá nhân sử dụng chúng để kiểm tra sức chịu đựng của các khoản tiết kiệm hiện tại, khám phá các kịch bản nghỉ hưu khác nhau và đưa ra quyết định sáng suốt về các khoản đóng góp và phân bổ đầu tư.

Cách Lựa chọn

Khi chọn một công cụ Lập kế hoạch hưu trí AI, hãy xem xét khả năng liên kết trực tiếp với các tài khoản tài chính của bạn để có dữ liệu thời gian thực. Đánh giá sự tinh vi của các mô hình mô phỏng và tính minh bạch của các giả định của nó. Ngoài ra, hãy đánh giá khả năng lập kế hoạch thuế, ước tính chi phí chăm sóc sức khỏe và sự rõ ràng của giao diện người dùng và báo cáo của nó. Chọn một công cụ phù hợp với sự phức tạp của tình hình tài chính và mức độ thoải mái về kỹ thuật của bạn.

Lập kế hoạch hưu trí use cases

1

Kiểm tra Sức chịu đựng của Danh mục Đầu tư Trước khi Nghỉ hưu

Một người dùng 55 tuổi sắp nghỉ hưu muốn xác minh xem các khoản tiết kiệm của mình có đủ không. Họ liên kết tài khoản 401(k) và tài khoản môi giới của mình với một công cụ lập kế hoạch AI. Công cụ này chạy hàng nghìn mô phỏng Monte Carlo, mô hình hóa các điều kiện thị trường, tỷ lệ lạm phát và tuổi thọ khác nhau. Kết quả cho thấy xác suất thành công là 75% với kế hoạch hiện tại của họ. Sau đó, người dùng mô hình hóa một kịch bản 'giả định' về việc nghỉ hưu muộn hơn hai năm, điều này làm tăng xác suất thành công lên 90%, cung cấp dữ liệu rõ ràng để đưa ra quyết định sáng suốt.

2

Tối ưu hóa Chiến lược Yêu cầu An sinh Xã hội

Một cặp vợ chồng, 62 và 64 tuổi, sử dụng một công cụ AI để xác định thời điểm tốt nhất để yêu cầu quyền lợi An sinh Xã hội. Họ nhập lịch sử thu nhập cá nhân và lối sống nghỉ hưu mong muốn. AI phân tích hàng trăm sự kết hợp, xem xét các yếu tố như quyền lợi của vợ/chồng và tín dụng nghỉ hưu muộn. Công cụ này đề nghị người có thu nhập cao hơn nên trì hoãn yêu cầu cho đến 70 tuổi, trong khi người còn lại yêu cầu ở tuổi 65. Chiến lược này được dự báo sẽ làm tăng tổng quyền lợi trọn đời của họ hơn 100.000 đô la so với việc cả hai cùng yêu cầu ở độ tuổi đủ điều kiện sớm nhất.

3

Tạo Kế hoạch Rút tiền Hiệu quả về Thuế

Một người mới nghỉ hưu có các khoản tiết kiệm trong tài khoản 401(k) truyền thống, Roth IRA và tài khoản môi giới chịu thuế. Họ sử dụng một công cụ AI để tạo ra một trình tự rút tiền nhằm giảm thiểu thuế trong suốt cuộc đời của họ. AI mô hình hóa việc rút tiền từ các tài khoản khác nhau theo nhiều thứ tự khác nhau, tính toán nghĩa vụ thuế phát sinh mỗi năm. Nó đề nghị rút tiền từ tài khoản chịu thuế trước, sau đó là 401(k), trong khi cho phép Roth IRA miễn thuế phát triển lâu hơn. Chiến lược này giúp người nghỉ hưu ở trong khung thuế thấp hơn và bảo toàn được nhiều tiền tiết kiệm của họ khỏi thuế.

4

Thiết lập Mục tiêu Hưu trí ở Giai đoạn Đầu Sự nghiệp

Một chuyên gia 30 tuổi muốn bắt đầu lập kế hoạch nghỉ hưu nhưng không chắc nên tiết kiệm bao nhiêu. Họ sử dụng một công cụ AI, nhập mức lương hiện tại, tỷ lệ tiết kiệm và tuổi nghỉ hưu mong muốn là 65. Công cụ này dự báo giá trị tài sản hưu trí trong tương lai của họ dựa trên lợi nhuận thị trường lịch sử. Sau đó, nó cho họ thấy việc tăng khoản đóng góp hàng tháng chỉ 200 đô la có thể mang lại thêm gần 500.000 đô la khi nghỉ hưu do lãi kép. Hình ảnh hóa này thúc đẩy người dùng tăng tỷ lệ tiết kiệm và cung cấp một mục tiêu hữu hình, dài hạn.

5

Ước tính Chi phí Chăm sóc Sức khỏe khi Nghỉ hưu

Một người dùng ở độ tuổi cuối 40 lo lắng về các chi phí y tế trong tương lai. Họ sử dụng một công cụ lập kế hoạch hưu trí AI có bao gồm một mô-đun chi phí chăm sóc sức khỏe chuyên biệt. Bằng cách nhập tình trạng sức khỏe hiện tại, tiền sử gia đình và địa điểm, AI tạo ra một ước tính cá nhân hóa về chi phí chăm sóc sức khỏe trọn đời, bao gồm cả phí bảo hiểm và chi phí tự trả. Công cụ này cho thấy mục tiêu tiết kiệm ban đầu của họ có thể đã thiếu khoảng 15%. Với dữ liệu này, họ điều chỉnh kế hoạch tiết kiệm hưu trí của mình để tính đến cụ thể các chi phí dự kiến này, tạo ra một tương lai tài chính vững chắc hơn.

6

Mô hình hóa Kịch bản Khách hàng của Cố vấn Tài chính

Một cố vấn tài chính đang gặp gỡ khách hàng để xem xét kế hoạch nghỉ hưu của họ. Sử dụng một nền tảng lập kế hoạch AI chuyên nghiệp, cố vấn mô hình hóa một số kịch bản trong thời gian thực. Họ trình bày tác động tài chính của một đợt suy thoái thị trường tiềm năng, lợi ích của việc chuyển đổi một phần IRA truyền thống của họ sang Roth IRA, và cách một sự kiện chăm sóc dài hạn có thể ảnh hưởng đến danh mục đầu tư của họ. Cách tiếp cận tương tác, dựa trên dữ liệu này giúp khách hàng hình dung các sự đánh đổi phức tạp và xây dựng niềm tin vào các khuyến nghị của cố vấn, dẫn đến một quy trình lập kế hoạch hợp tác và hiệu quả hơn.

Lập kế hoạch hưu trí FAQ

Công cụ Lập kế hoạch hưu trí AI là gì?

Công cụ Lập kế hoạch hưu trí AI là các ứng dụng phần mềm tiên tiến sử dụng trí tuệ nhân tạo để tạo ra các dự báo hưu trí chi tiết và năng động. Không giống như các công cụ tính toán đơn giản dựa trên các giả định cố định, các công cụ này sử dụng các thuật toán phức tạp, chẳng hạn như mô phỏng Monte Carlo, để mô hình hóa hàng nghìn kịch bản kinh tế tiềm năng. Chúng phân tích thu nhập, tiết kiệm, đầu tư và chi tiêu của bạn để cung cấp một dự báo xác suất về tương lai tài chính của bạn và đề xuất các chiến lược để cải thiện cơ hội nghỉ hưu thành công của bạn.

Công cụ AI cải thiện các công cụ tính toán hưu trí truyền thống như thế nào?

Công cụ AI mang lại những cải tiến đáng kể so với các công cụ tính toán truyền thống. Trong khi các công cụ tính toán cơ bản sử dụng các đầu vào tĩnh (ví dụ: lợi nhuận hàng năm cố định 7%), các công cụ lập kế hoạch AI chạy các mô phỏng động có tính đến sự biến động của thị trường, biến động lạm phát và rủi ro về trình tự lợi nhuận. Chúng cũng có thể thực hiện các tối ưu hóa phức tạp, chẳng hạn như tìm ra cách rút tiền hiệu quả nhất về thuế từ nhiều tài khoản. Về cơ bản, chúng thay thế các dự báo tuyến tính, đơn giản bằng một mô hình tương lai thực tế hơn, dựa trên xác suất.

Làm thế nào để chọn công cụ Lập kế hoạch hưu trí AI phù hợp?

Việc chọn công cụ phù hợp phụ thuộc vào nhu cầu của bạn. Hãy xem xét các yếu tố sau:

  • Tích hợp dữ liệu: Công cụ có liên kết an toàn với các tài khoản tài chính thực tế của bạn để có dữ liệu chính xác, thời gian thực không, hay nó yêu cầu nhập thủ công?
  • Minh bạch về phương pháp luận: Nhà cung cấp có giải thích rõ ràng các giả định và thuật toán được sử dụng trong dự báo của họ không (ví dụ: giả định thị trường vốn, phương pháp mô phỏng)?
  • Bộ tính năng: Nó có cung cấp các phân tích cụ thể bạn cần, chẳng hạn như tối ưu hóa thuế, lập kế hoạch An sinh Xã hội hoặc dự báo chi phí chăm sóc sức khỏe không?
  • Giao diện người dùng: Công cụ có trực quan và các báo cáo của nó có dễ hiểu và dễ hành động không?
Công cụ Lập kế hoạch hưu trí AI có thay thế được cố vấn tài chính con người không?

Công cụ Lập kế hoạch hưu trí AI được xem tốt nhất là những công cụ bổ sung mạnh mẽ, chứ không phải là sự thay thế cho các cố vấn tài chính con người. Các công cụ này vượt trội trong các phép tính phức tạp, phân tích dữ liệu và mô hình hóa kịch bản ở quy mô mà con người khó có thể sao chép. Tuy nhiên, một cố vấn con người cung cấp sự hướng dẫn cá nhân hóa, trí tuệ cảm xúc trong thời kỳ thị trường biến động và trách nhiệm giải trình. Họ có thể giúp bạn diễn giải kết quả của công cụ và áp dụng nó vào hoàn cảnh sống độc đáo của bạn. Cách tiếp cận hiệu quả nhất thường kết hợp sức mạnh phân tích của AI với sự khôn ngoan tinh tế của một cố vấn chuyên nghiệp.

Cần những dữ liệu nào để sử dụng công cụ Lập kế hoạch hưu trí AI một cách hiệu quả?

Để có được kết quả chính xác nhất, bạn sẽ cần cung cấp dữ liệu tài chính toàn diện. Điều này thường bao gồm:

  • Thông tin cá nhân: Tuổi của bạn, tuổi của vợ/chồng (nếu có) và tuổi nghỉ hưu mong muốn.
  • Thu nhập: Lương hiện tại, tiền thưởng và bất kỳ nguồn thu nhập nào khác.
  • Tài sản: Số dư và tài sản nắm giữ trong tất cả các tài khoản tiết kiệm, đầu tư và hưu trí (ví dụ: 401(k), IRA, tài khoản môi giới).
  • Chi phí: Ước tính chi phí hàng tháng hiện tại và dự kiến trong tương lai khi nghỉ hưu.
  • An sinh Xã hội: Quyền lợi ước tính của bạn, thường có thể tìm thấy trên trang web chính thức của Cục An sinh Xã hội.

Dữ liệu bạn cung cấp càng chi tiết và chính xác, các dự báo của công cụ sẽ càng đáng tin cậy.